2026年深圳第三季度市场报告
2026-10-23 14:06:51
2026年第三季度无新项目入市;市场成交以TMT、专业服务、金融行业为主。本季度全市整体写字楼空置率环比下降0.57个百分点,其中甲级含顶级写字楼空置率环比下降0.81个百分点。全市整体平均租金延续下行,环比下降1.70个百分点,甲级含顶级写字楼成交租金录得每平方米每月139.15元。
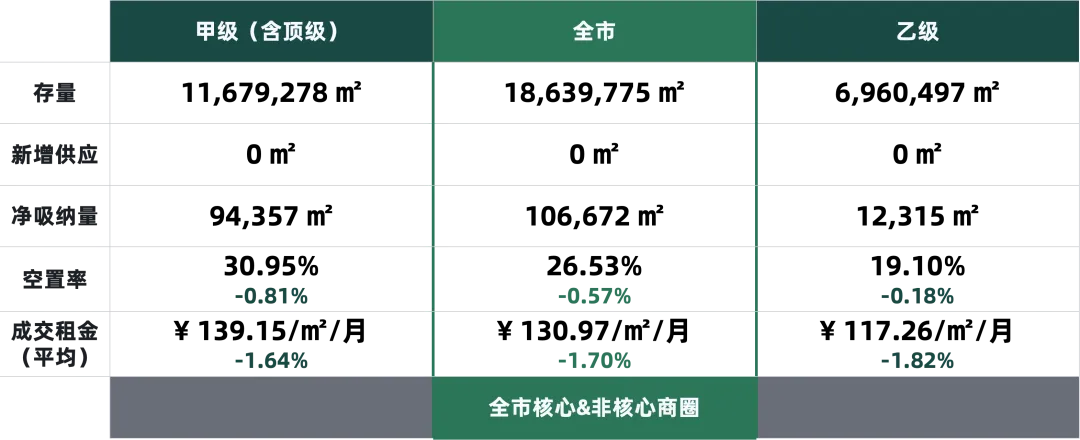
全市整体写字楼净吸纳量仍保持活跃,甲级含顶级写字楼净吸纳量为94,357平方米。
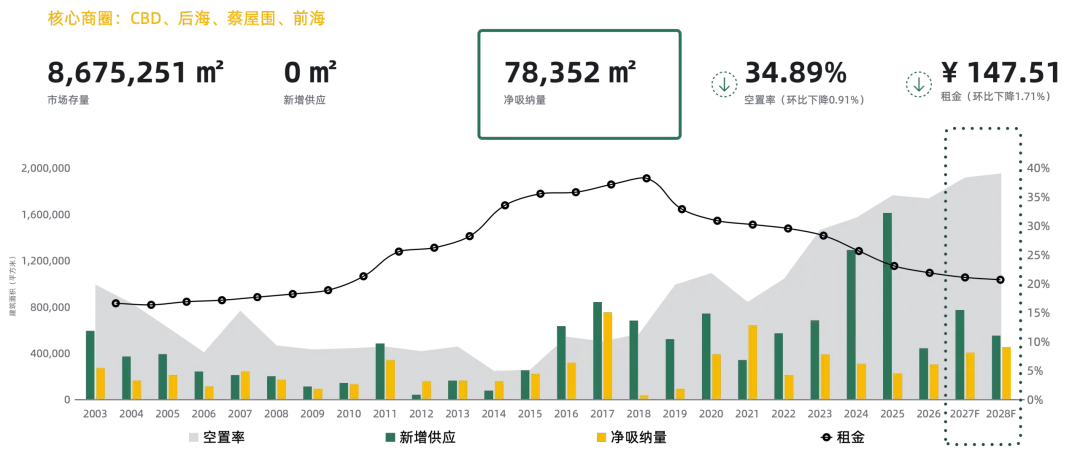
本季度核心商圈甲级含顶级写字楼净吸纳量为78,352平方米,空置率环比下降0.91个百分点,录得34.89%;成交租金继续走低,但降幅稍有放缓,环比下降1.71个百分点,为每月每平方米147.51元。
各主要商圈写字楼目前尚未止跌,科技园、前海、CBD和宝安商圈成交租金降幅分别为2.3%、1.8%、1.7%和1.7%。
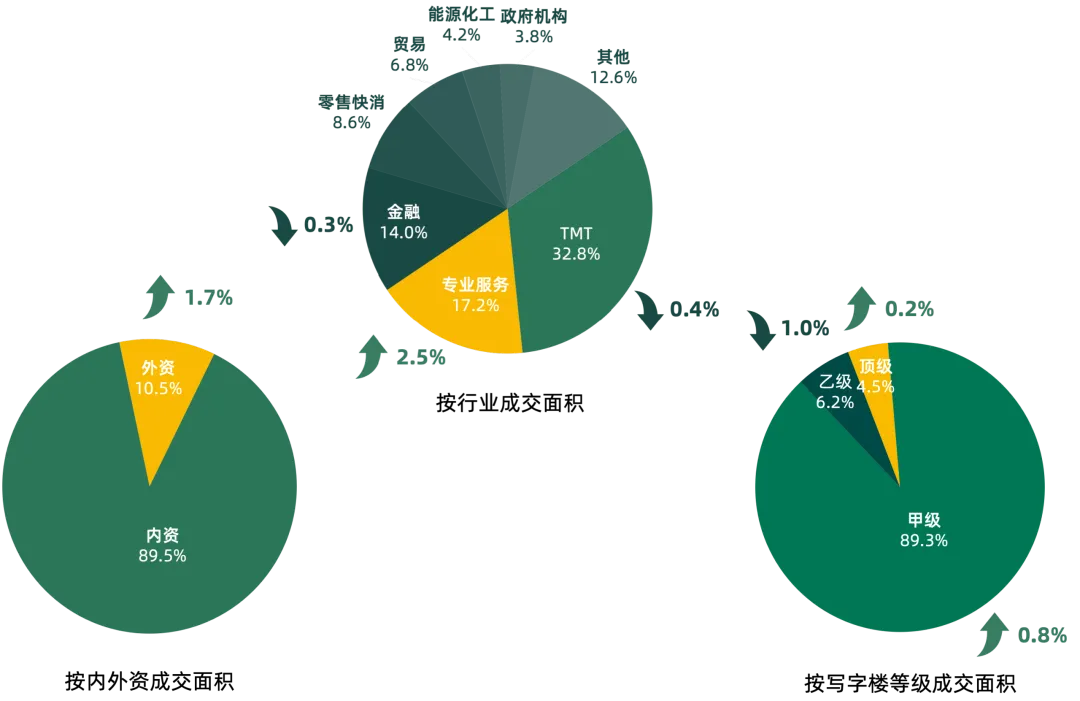
2026年第三季度,全市顶级、甲级写字楼成交面积占比环比均有上升。外资企业成交面积占比环比上升1.7个百分点,成交数量占比环比下降0.4个百分点,内资企业仍然是市场成交的主导力量。TMT、专业服务、金融行业成交面积占比约为全市的三分之二。
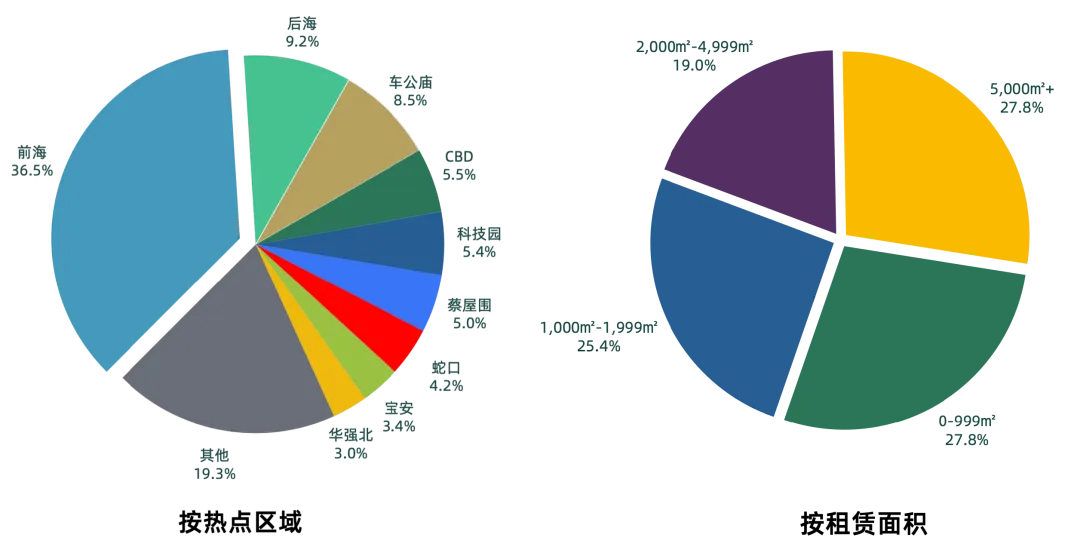
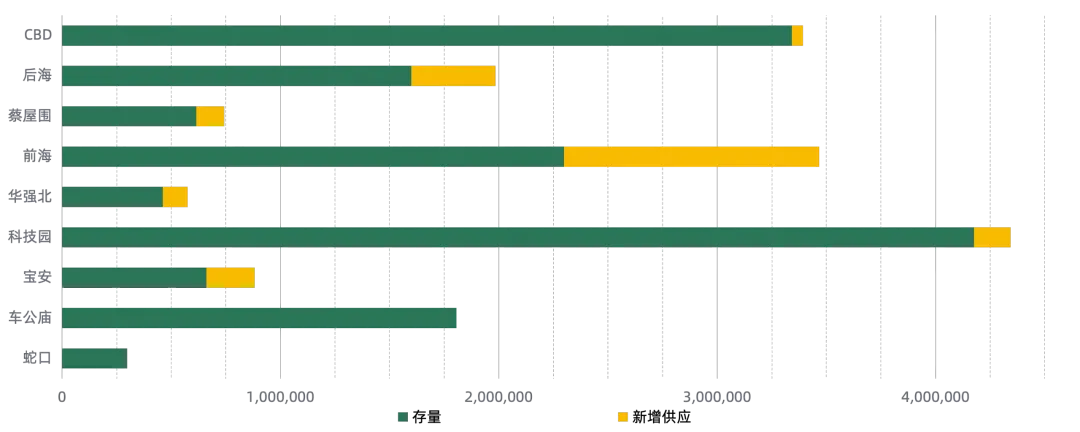
2026年深圳写字楼三季度进入阶段性供应空窗期,全市及甲级写字楼空置率同步回落,净吸纳量保持活跃,但租金尚未止跌。前海依旧是全市成交核心,TMT、专业服务、金融行业构成需求主力,内资企业持续主导租赁市场,外资需求亦稳步提升,大小面积段企业成为主要成交客群。中长期来看,供应压力阶段性缓解将持续优化空置水平,但租金修复仍需时间,核心产业片区优质甲级物业韧性更强,蔡屋围、宝安、蛇口等传统商圈租金承压仍将延续,楼宇品质与产业集聚度将持续决定项目竞争力。